证券时报
吴家明
10-05 21:17
港股,尾盘异动!两大板块爆发!
来源:证券时报
作者:钟恬
2026-10-05 21:17
Aa
大号字
PCB、CPO概念板块集体大涨。
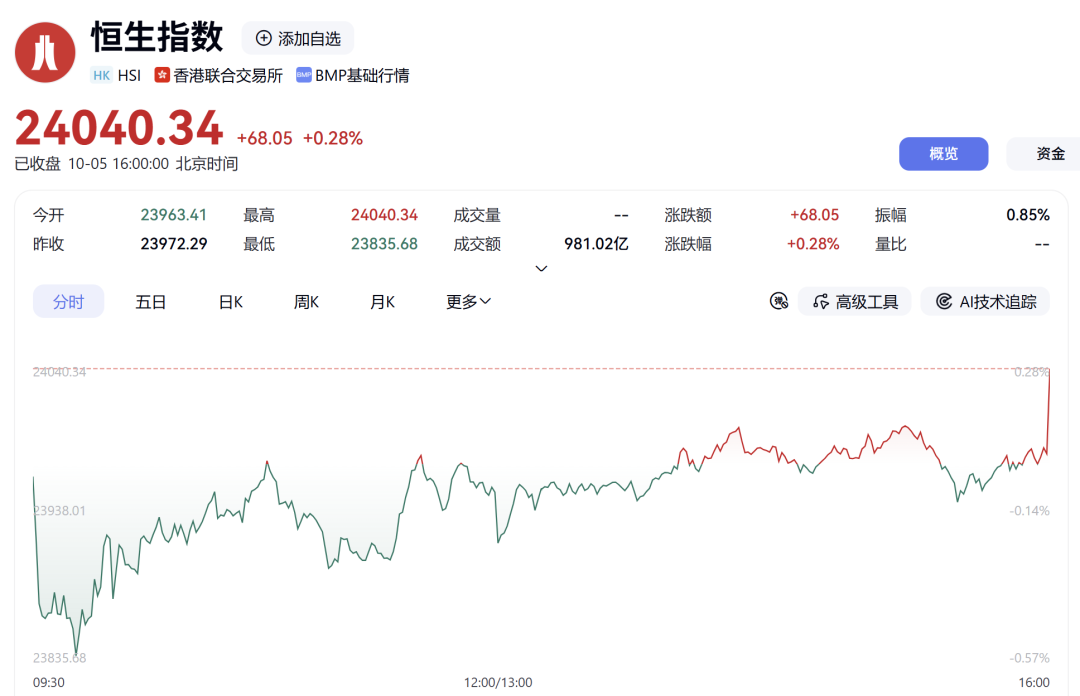
今日(10月5日),港股市场震荡走强,两大指数尾盘直线拉升,其中恒生指数成功收复24000点整数关口,市场做多情绪显著回暖。截至收盘,恒生指数上涨0.28%,报24040.34点;恒生科技指数上涨0.62%,报4183.68点。

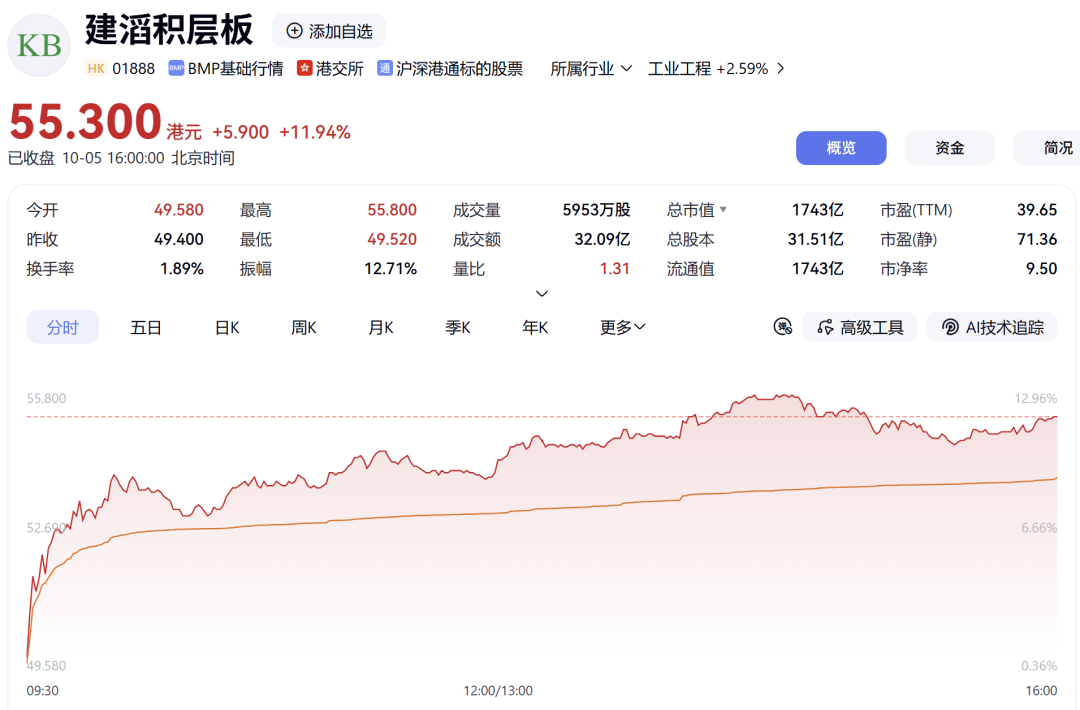
PCB概念板块涨幅居前,建滔积层板涨约12%,景旺电子涨超9%,建滔集团涨超8%,广合科技涨超6%,胜宏科技涨超5%。
国金证券研报曾指出,AI强劲需求带动PCB价量齐升,目前多家AI PCB公司订单强劲,满产满销,正在大力扩产,业绩高增长有望持续。AI覆铜板也需求旺盛,由于海外覆铜板厂商扩产缓慢,缺货涨价情况持续,大陆覆铜板龙头厂商有望积极受益。
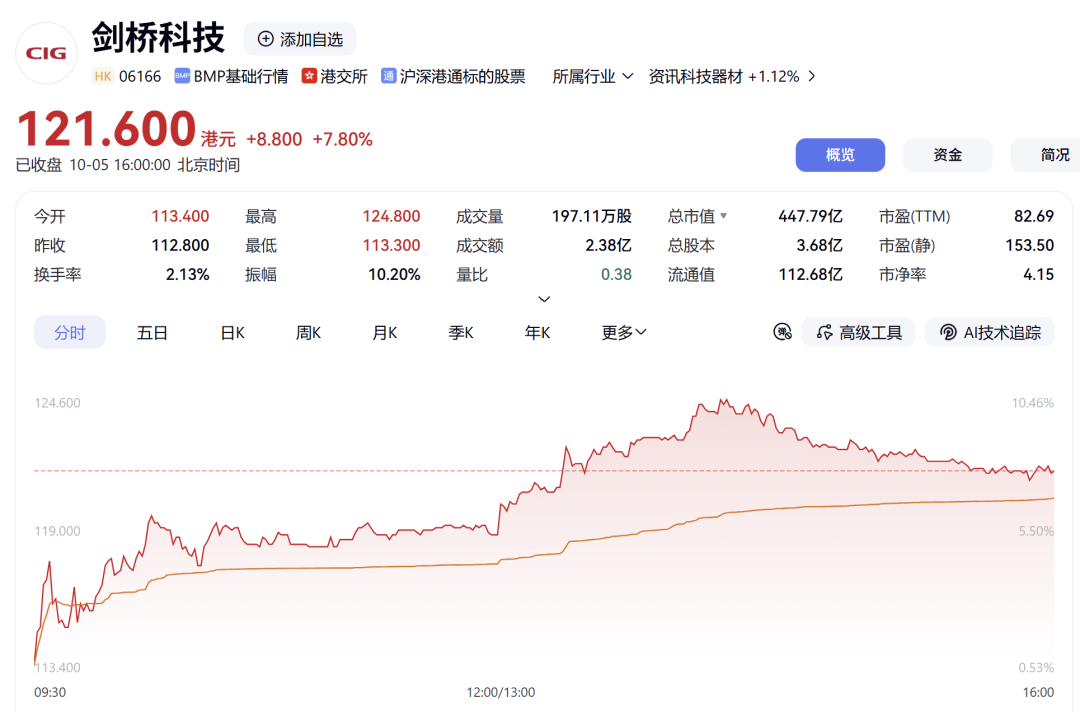
光模块(CPO)概念板块盘中拉升,剑桥科技涨近8%,飞速创新涨超4%,中际旭创涨超3%。
次新科技股走势强劲,其中罗博特科、本末科技股价双双创出上市新高。傅里叶大涨22.68%,报59.5港元;凯乐士科技同样表现不俗,上涨14.97%;商米科技、罗博特科、瑞为科技的涨幅均超过10%。
作为一家长期深耕智能音频芯片的国产厂商,傅里叶已构建起覆盖移动音频、智能传感、智能互联、汽车音频、专业音频五大领域的完整生态。今年上半年,公司积极推动音频产品多元化应用布局,构建起更均衡、抗风险能力更强的音频业务组合。其中,触觉反馈芯片产品收入同比增长超330%,已经在智能手表、智能眼镜领域实现规模化出货,并适配具身机器人灵巧手、游戏掌机/手柄等场景。
凯乐士科技今年上半年实现收入约人民币5.05亿元,同比增长45.1%。截至6月末,公司在手待交付订单约22亿元。国海证券认为,公司有望受益于制造业智能化升级、电商零售仓储自动化需求提升、中资企业出海及全球供应链重构带来的智能物流装备需求增长。
罗博特科原以光伏电池片自动化设备起家,2025年完成对德国ficonTEC的收购后,获得光子芯片自动化封装及测试装备能力。按灼识咨询资料,以2025年收入计,公司在硅光智能制造设备领域全球排名第一,市场份额为20.5%。
生物医药板块表现活跃,创新药、生物制品个股走强,绿竹生物大涨19.33%,博安生物、金斯瑞生物科技分别涨10.23%、4.93%。
地产板块内部分化,重组概念地产股迎来估值修复,雅居乐、花样年控股股价显著反弹,分别涨14.63%、11.11%。雅居乐集团公布境外债务重组重大进展,称公司与持有现有银团贷款未偿还本金总额约61.5%的协调委员会,已接近敲定商业条款清单及重组支持协议的谈判及文本,预计自公告日起六周内发布重组支持协议。此次重组涉及本金总额约51.83亿美元的境外金融债务,涵盖现有银团贷款、优先票据、永久证券、可交换债券及其他负债。重组代价包括合共约91.99亿股新普通股,占重组完成后公司股本约64.6%。
银河证券认为,港股短期结构防御为主,需要等待利率信号明朗,缺乏趋势性向上的催化。此前部分资金博弈加息落地即反弹,但美联储9月议息会议整体基调较市场预期更为鹰派。投资策略上应把握三条主线,大概率是存量外资与本地资金主导下的结构性防御与局部进攻。建议关注:一是有真实订单和盈利支撑的算力硬件、AI基础设施标的,可能相对抗跌,纯概念、缺乏业绩兑现的标的则可能面更大的流动性折价。建议关注光模块/光纤、PCB、高速连接、AI服务器/整机、国产AI芯片与晶圆代工、电力/备用电源/数据中心配套、大厂模型/Agent进展等。二是创新药及CXO板块,近期外资流入医药生物较多,创新药在加息落地后已有修复,需要精选个股并设好止盈。三是低波红利,在利率高企、南向缺席的环境下,防御性配置的必要性上升,建议关注公用事业、电信、能源、金融。
华泰证券认为,虽然历史经验显示港股在长假期间易出现短期反弹,但从中期视角,港股估值修复空间或仍受全球流动性总量压制,因此,继续建议将红利作为底仓,但应控制股息率优势相对A股收敛、派息率提升难度较大的行业敞口,如银行、煤炭,增配油气等更具性价比的方向。从短期视角看,创新药及CXO龙头在美加息靴子落地的交易中有所修复,可继续持有限,需选股并设好止盈。
校对:赵燕
责任编辑: 戎艾茵
e公司声明:文章提及个股及内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
更多相关文章
-

-
创业资本汇 周春媚 10-05 21:17
-
券商中国 胡飞军 10-05 21:17
-
券商中国 林乔 10-05 17:59
-
数据宝 刘俊伶 10-05 17:59
-
证券时报 10-05 15:51


运营主体为深圳证券时报社有限公司
违法和不良信息举报电话:0755-83514034 邮箱:bwb@stcn.com
 中央网信办违法和不良信息举报中心
 中央网信办违法和不良信息举报中心
Copyright © 2008-2026 备案号:
粤ICP备09109218号
增值电信业务经营许可证:粤B2-20080118
互联网新闻信息服务许可证10120170066
粤公网安备44030002008924号