证券时报·e公司
阮润生
09-21 21:52
罕见,这只白马股大跌!机构人士:关注市场“跷跷板效应”
来源:券商中国
作者:庚寅
2026-09-21 21:34
Aa
大号字

9月21日,美的集团大跌4.15%,全天成交金额为50.36亿元。
Wind数据显示,截至9月21日收盘,美的集团主力资金净流出4.87亿元,净流出额创2026年1月13日以来新高。有机构分析,空调市场近期销售整体低迷,导致板块资金整体流出。此外,市场也担心明年取消国补的影响。
值得注意的是,近期多个白马股出现跳水情况。此前,9月16日,工程机械板块盘中急速下滑,徐工机械、三一重工、山推股份、柳工、杭叉集团同步跳水。三一重工当天一度逼近跌停,成交大幅放量。
有机构人士告诉券商中国记者,当前市场仍然相对弱势,在科技资金表现较好的情况下,资金会离开前期涨幅较好的红利等板块,红利资产会有所调整。
白电板块集体大跌
9月21日开盘以后,美的集团持续下跌。最终,全天大跌4.15%,当日主力资金净流出4.87亿元,净流出额创2026年1月13日以来新高。白电板块也整体下行。截至收盘,海信家电大跌5.06%,海尔智家跌3.82%,格力电器跌1.45%。
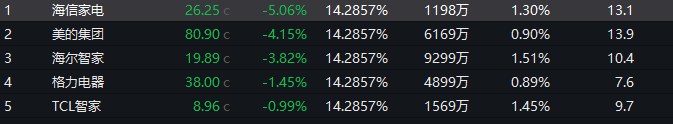

消息面上,今天有机构传出,8月空调市场出货不及预期。根据某市场机构调研,8月内销出货同比下滑28%,其中美的集团出货同比减少35%。在市场寄予厚望的外销方面,8月外销同比仅上涨4%。
从整体业绩来看,白电整体业绩仍然处于下行阶段。根据此前发布的半年报,2026年上半年,公司实现营业收入2600.42亿元,同比增长3.55%;归属于上市公司股东的净利润195.95亿元,同比减少25.31%。本期,公司录得毛利率25.26%,同比下降0.36个百分点;同期净利率下降0.39个百分点至10.22%。同期,格力电器实现营业收入894亿元,同比减少8.1%;实现归母净利润132.8亿元,同比减少7.9%。
不过,当前主要白电企业估值已经处于非常低的位置。9月21日大跌之后,美的集团的动态市盈率只有13倍PE,格力电器只有7.3倍PE。考虑到龙头公司持续分红和回购,静态回报已经处于非常可观的位置。
从机构持仓来看,国金证券此前分析,截至2026年2季度末,家电行业公募基金重仓比例为1.02%,环比下降0.6个百分点,处于2015年以来最低水平,需求走弱与成本上行等悲观预期或已得到较充分反映。随着基本面逐步企稳及市场风格趋于均衡,兼具低估值、高股息和业绩稳定属性的白电龙头有望迎来仓位回补。
长期看,成熟期消费企业通过分红和回购提升股东回报,有助于强化估值支撑。以可口可乐为例,2013—2025年公司营收、利润复合增速分别为-0.3%、2.6%,同期公司持续提高分红并实施回购,前瞻PE中枢由17.4倍提升至21.8倍。
国金证券表示,国内白电龙头的股东回报也在持续改善:2025年美的分红率提升至73%,2026年宣布65亿—130亿元回购计划;海尔宣布2026—2028年分红率分别不低于58%、60%、60%。白电龙头现金流充裕、资本开支强度可控,股东回报提升有望推动市场对其长期价值重新定价。
市场“跷跷板效应”值得关注
前述机构人士对券商中国记者分析,近期频繁出现白马股“跳水式”下跌,除了基本面原因之外,市场风险偏好较低导致的整体流动性不足也是重要因素。科技反弹会吸收红利等稳健资产的资金,形成“跷跷板效应”。
不少机构已经关注到市场增量资金不足的困境。上海一家中部券商分析,8月随着股市反弹,存量基金再度开启净赎回。8月被动权益基金总份额减少570亿份,其中新发122亿份,反推存量被动权益基金大约净赎回692亿份,缩量并没有集中于单个指数或板块,核心变化在于7月资金重点抄底的方向在8月资金流入均显著放缓,反映反弹后市场情绪整体转向平淡。8月主动权益基金总份额减少272亿份,其中新发172亿份,反推存量主动权益基金大约净赎回444亿份,市场开启反弹后,存量基金再度转向净赎回。
该机构表示,主动权益基金的负债端呈现“反弹即解套赎回”的行为特征,赎回强度与反弹幅度正相关,这意味着在市场赚钱效应与投资者信任完成重建之前,主动权益基金将在相当长的一段时期内没有增量资金。
银河证券也指出,近期A股市场将接连迎来中秋、国庆两个假期,跨长假风险溢价叠加三季度末机构考核约束,市场或延续震荡与轮动行情。目前来看,一方面,此前扰动市场的外部因素中,海外利率的影响边际弱化,地缘尾部风险与能源通胀影响仍在反复;另一方面,中美互动、国内政策和科技产业趋势的积极预期逐渐积累。除了季节性因素外,后续影响市场表现的关键因素正从外围风险的部分消化逐步转向上述积极因素能否形成接力。
申万宏源证券近期也表示,市场演绎自有其规律,9月美联储加息和进一步鹰派表态,短期AI链仍演绎了反弹行情。中期展望不变,市场需要坦然面对暂时找不到突破方向的阶段。科技大波段行情,还需等待重磅产业催化重新凝聚新共识。海外资产配置环境仍承压,高美债收益率背后的中期问题客观存在,但与中期问题相匹配的中期政策应对尚未出现。美联储加息不是中期问题的解,反而可能加剧中期风险担忧。国内经济增长和政策组合缺乏向上弹性,科技和非科技都还无法重建大波段行情的结构主线。2026年剩余时间的基调偏向于震荡休整期。
校对:廖胜超
责任编辑: 戎艾茵
e公司声明:文章提及个股及内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
更多相关文章
-

-
数据宝 智林 09-21 21:49
-
e公司 人民财讯 09-21 21:49

-
e公司 阮润生 09-21 21:49

-
e公司 严翠 09-21 21:49

-
证券时报·e公司 阮润生 09-21 21:36


运营主体为深圳证券时报社有限公司
违法和不良信息举报电话:0755-83514034 邮箱:bwb@stcn.com
 中央网信办违法和不良信息举报中心
 中央网信办违法和不良信息举报中心
Copyright © 2008-2026 备案号:
粤ICP备09109218号
增值电信业务经营许可证:粤B2-20080118
互联网新闻信息服务许可证10120170066
粤公网安备44030002008924号